Domain krdh.de kaufen?
Wir ziehen mit dem Projekt
krdh.de um.
Sind Sie am Kauf der Domain
krdh.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krdh.de kaufen?
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
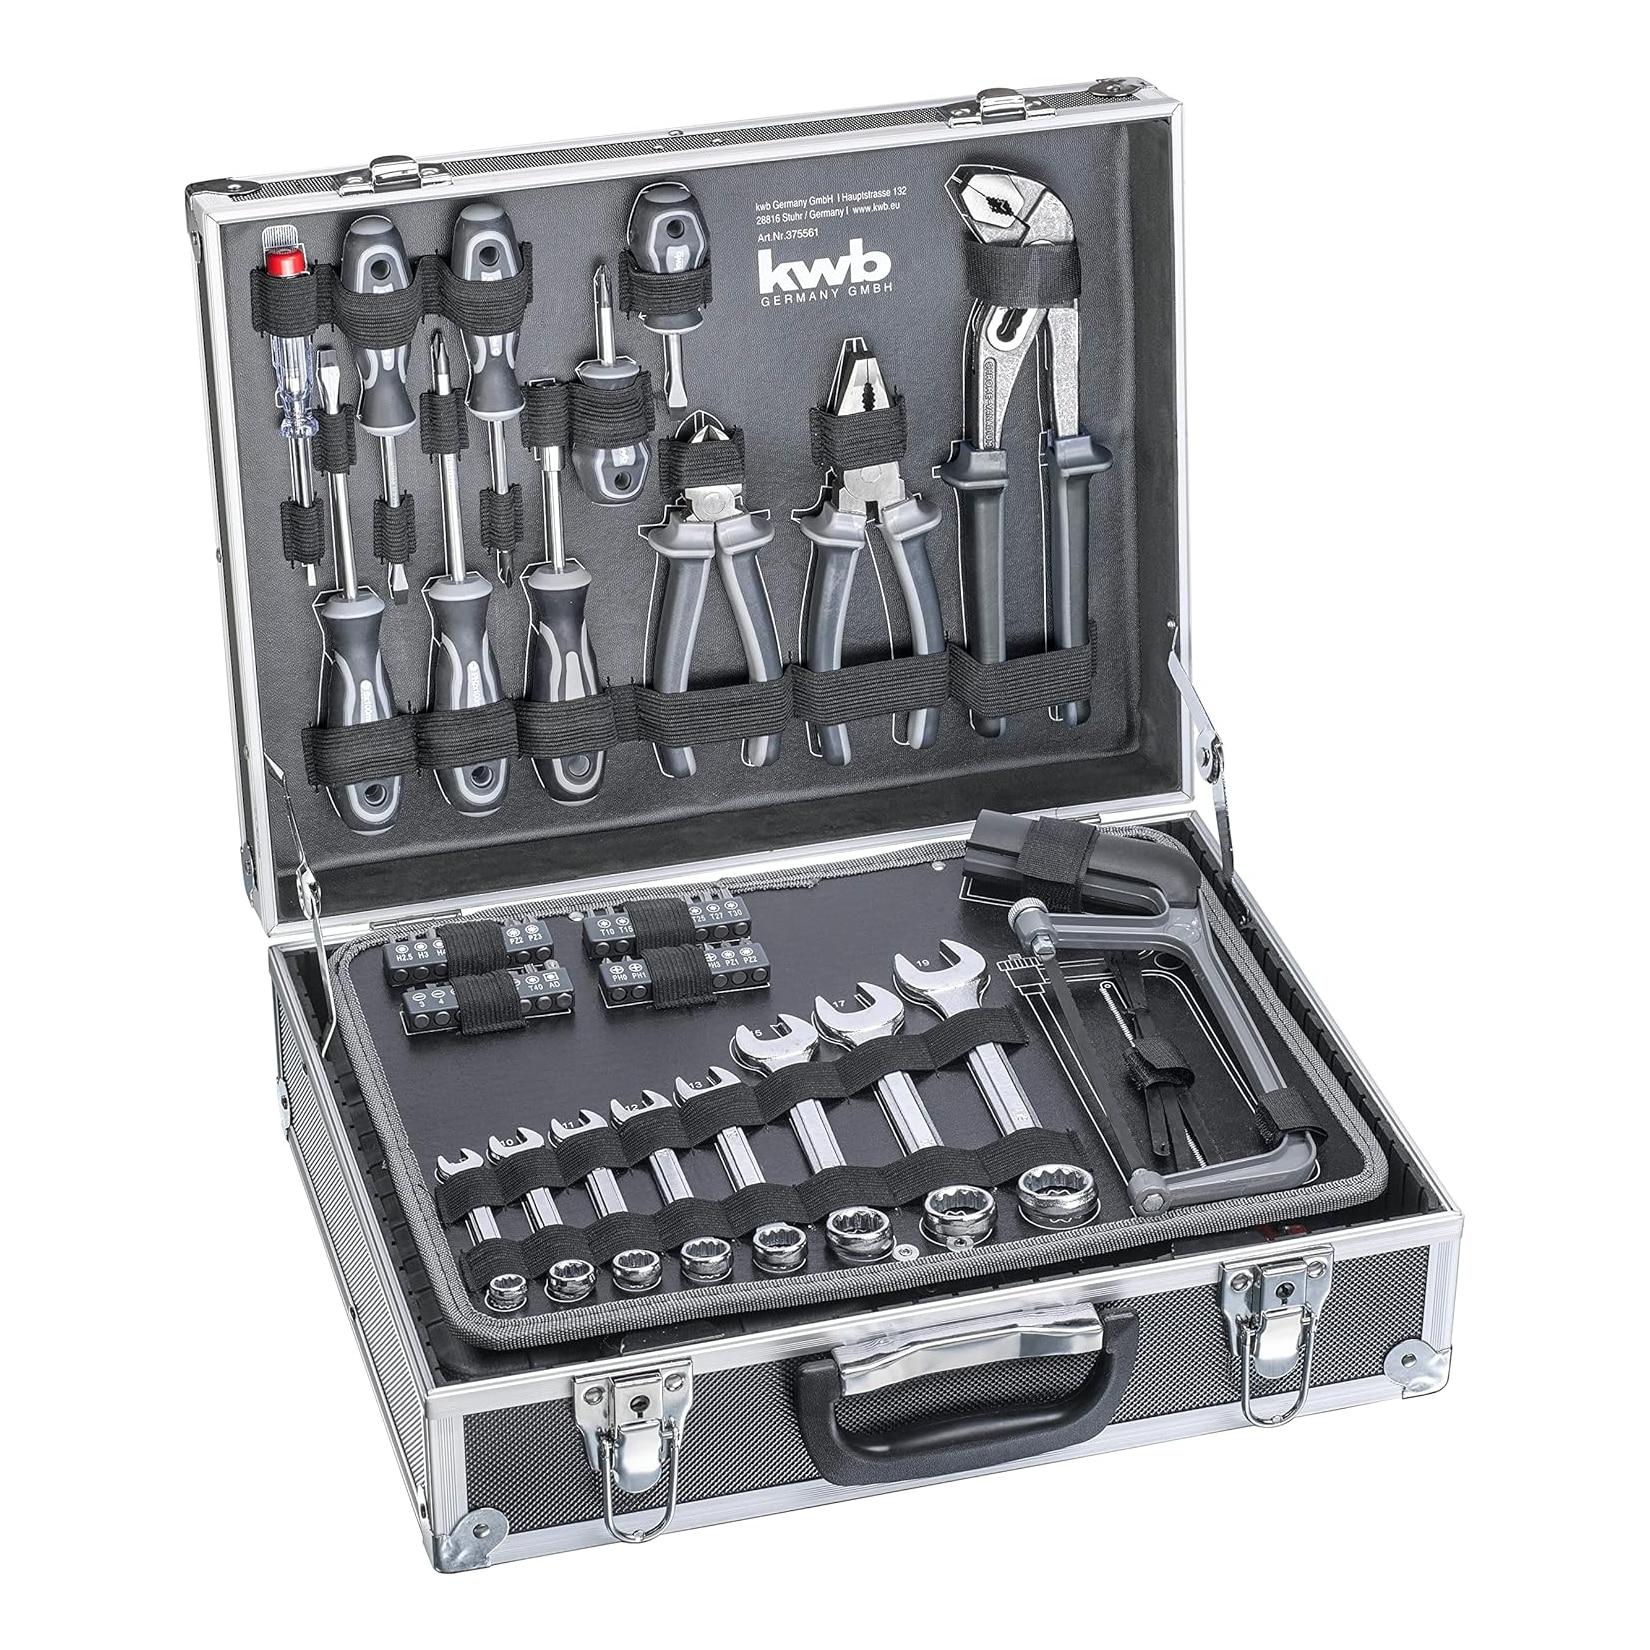
kwb Heimwerker-Set, 199-teiliger Werkzeug-Koffer inkl. Werkzeug-Set bestückt, im Alu-KofferMit kwb Germany haben Sie immer das richtige Werkzeug zur Hand: Von 'Quality'-Produkten für Heimwerker über 'High Quality Produkte' für ambitionierte Hobbyhandwerker bis hin zur 'Professiol'-Reihe für Profis sind im Sortiment von kwb Germany universelle To101,37 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Faller 130889 - Baumarkt, Reliefmodell SystembauFaller 130889 - Baumarkt, Reliefmodell Systembau Baumarkt-Reliefmodell aus der FALLER Systembau-Serie mit teilverglaster Front und umfangreicher Inneneinrichtung. Teile und Dekos für die Ausgestaltung als typisierte »Bauhaus«-Niederlassung nach einem Vorbild in Villingen-Schwenningen beiliegend, darunter das großflächige Firmenlogo mit den drei signalroten Häusern, das den Hand- und Heimwerkern als Eingangsportal zur Filiale dient. Das Modell lässt sich platzsparend an einer Wand oder am Anlagenrand als Hintergrundmodell aufstellen. Weitere Sets für die Baumarkt-Inneneinrichtung und -Ausgestaltung separat erhältlich: - Inneneinrichtungs-Set »Baumarkt«, Art. 180351 - Ausgestaltungs-Set »Baumarkt«, Art. 180352 - Ausgestaltungs-Set »Garten-Center«, Art. 18034262,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **

Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
E-Case Werkzeugkoffer Renovierung, 78-teilig, Werkzeug-Set schwarz/rotAnzahl Teile: 78 -teilig Werkzeuge: Bits, Bohrer, Hammer, Maß, Spannungsprüfer, Zange Behälter: Kunststoff-Koffer Profile: Innen-Sechsrund T, Kreuzschlitz (PH), Kreuzschlitz Pozidriv (PZ), Schlitz, Sechskant99,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
kwb Heimwerker-Set, 199-teiliger Werkzeug-Koffer inkl. Werkzeug-Set bestückt, im Alu-KofferMit kwb Germany haben Sie immer das richtige Werkzeug zur Hand: Von 'Quality'-Produkten für Heimwerker über 'High Quality Produkte' für ambitionierte Hobbyhandwerker bis hin zur 'Professiol'-Reihe für Profis sind im Sortiment von kwb Germany universelle To101,37 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Faller 130889 - Baumarkt, Reliefmodell SystembauFaller 130889 - Baumarkt, Reliefmodell Systembau Baumarkt-Reliefmodell aus der FALLER Systembau-Serie mit teilverglaster Front und umfangreicher Inneneinrichtung. Teile und Dekos für die Ausgestaltung als typisierte »Bauhaus«-Niederlassung nach einem Vorbild in Villingen-Schwenningen beiliegend, darunter das großflächige Firmenlogo mit den drei signalroten Häusern, das den Hand- und Heimwerkern als Eingangsportal zur Filiale dient. Das Modell lässt sich platzsparend an einer Wand oder am Anlagenrand als Hintergrundmodell aufstellen. Weitere Sets für die Baumarkt-Inneneinrichtung und -Ausgestaltung separat erhältlich: - Inneneinrichtungs-Set »Baumarkt«, Art. 180351 - Ausgestaltungs-Set »Baumarkt«, Art. 180352 - Ausgestaltungs-Set »Garten-Center«, Art. 18034262,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Buschendorff, Florian: Ohne Handy - voll am Arsch!Ohne Handy - voll am Arsch! , Unterrichtsmaterial für Lehrer an weiterführenden Schulen, Fach: Deutsch, Klasse 7-10 +++ In dieser Literatur-Kartei bekommen Sie alles, was Sie für den Einsatz des Romans "Ohne Handy - voll am Arsch!" im Unterricht brauchen. Die Arbeitsblätter für die Sekundarstufe sichern das Textverständnis und liefern ergänzende Hintergrundinformationen. So helfen die Materialien Ihren Schülern, die Geschichte der Protagonisten nachzuvollziehen und sich mit den wichtigen Themen des Romans auseinanderzusetzen: Abhängigkeit der Jugendlichen von Handy und Smartphone, Freundschaft innerhalb und außerhalb von sozialen Netzwerken sowie die Nutzung von Diensten wie Facebook und WhatsApp. Die Kopiervorlagen zur Leseförderung enthalten handlungsorientierte Aufgaben, Schreibaufträge, Diskussionsanregungen zur Auseinandersetzung mit dem Thema Social Media u. v. m., die insbesondere an Förderschulen, Hauptschulen, Realschulen, Sekundarschulen, Oberschulen oder Gesamtschulen eingesetzt werden können. Kurz: Wir nehmen Ihnen die Unterrichtsvorbereitung ab und liefern Ihnen sofort einsetzbare Materialien, die die Jugendlichen zum Lesen motivieren und sie auch zu Hause weiterlesen lassen. Themenschwerpunkte dieser Literatur-Kartei: . Abhängigkeit von Handy und Smartphone . Soziale Kontakte ohne Internet - ist das überhaupt noch möglich? . Verantwortungsvoller Umgang mit den digitalen Medien , Innenraumbeleuchtungen > Lichter & Leuchten , Erscheinungsjahr: 20150914, Produktform: Pergament, Titel der Reihe: K.L.A.R.-Literatur-Kartei##~K.L.A.R. - Literatur-Kartei##, Autoren: Buschendorff, Florian, Seitenzahl/Blattzahl: 64, Keyword: Handysucht; Mobiltelefone; Kopiervorlagen; Klassenlektüre; Literaturkartei; Schullektüre, Fachschema: Handy~Mobilkommunikation / Handy~Pädagogik / Schule, Fachkategorie: Unterrichtsmaterialien~Unterricht und Didaktik: Erstsprache: Literatur~Weiterführende Schulen, Bildungszweck: für weiterführende Schulen~Für die Kooperative Gesamtschule~Für die Realschule~Für die Sekundarschule~Für die Gesamtschule~Für die Hauptschule~Für die Integrierte Gesamtschule~Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen~Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Emotionale und soziale Entwicklung~für weiterführende Schulen (Deutschland), Interesse Alter: empfohlenes Alter: ab 13 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 13, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterricht und Didaktik: Erstsprache: Lese- und Schreibkompetenz, Thema: Verstehen, Schulform: RES GES HAS FÖS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Länge: 310, Breite: 225, Höhe: 27, Gewicht: 403, Produktform: Ordner, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.